全国24小时免费咨询热线:139 2461 0528
在香港工作,“退休保障” 是每个劳动者都需关注的重要议题。
强积金(Mandatory Provident Fund,简称 MPF)作为香港法定的强制性退休计划,自 2000 年 12 月 1 日实施以来,已成为香港养老体系的关键支柱,为劳动者退休后的生活提供基础资金支持。
今天乔移君将系统讲解强积金的核心内容,帮助大家全面了解这一与自身权益密切相关的制度。
强积金的基本定义
强积金是香港政府为保障劳动者退休生活质量设立的法定强制性退休储蓄计划,核心机制为 “雇主与雇员共同供款”,资金由私营机构专业管理,最终为参与者积累退休资金,填补退休后的收入缺口,是香港退休保障制度中不可或缺的组成部分。
该计划覆盖范围广泛,除少数豁免人群外,所有在香港工作的劳动者均需参与,其本质是通过长期、规律的储蓄与投资,为劳动者构建稳定的退休经济基础。
强积金的参与与豁免范围
并非所有在香港工作的人士都需参加强积金,具体参与人群与豁免人群可分为以下两类,大家对号入座,明确自身是否需纳入计划。
必须参与的四类人群
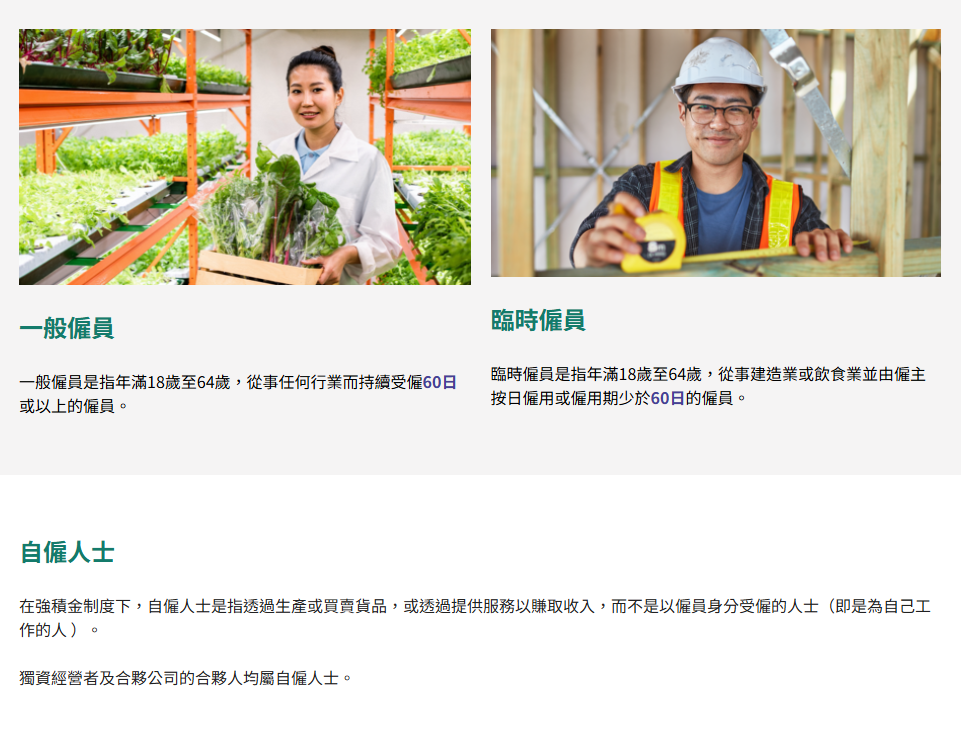
1. 一般雇员:年龄在 18 岁至未满 65 岁之间,从事任意行业,且连续受雇 60 日及以上的全职或兼职雇员,无论工作时长是否固定,均需参与。
2. 临时雇员:仅限建造业或饮食业从业者,若由雇主按日雇用,或雇用期少于 60 日(如工地日结工、餐厅临时工),同样需参加强积金计划。
3. 自雇人士:通过生产、买卖货品或提供服务获取收入的群体,包括独资经营者(如个体小店主)、合伙公司的合伙人等,需以个人身份参与计划。
可豁免的七类人群
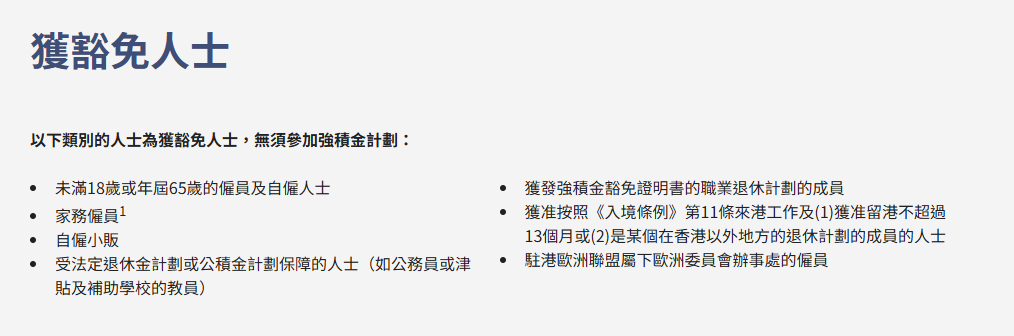
以下人群无需参加强积金计划,无需履行供款义务,避免不必要的流程:
1. 年龄不符合标准:未满 18 岁,或已年满 65 岁的雇员及自雇人士;
2. 家务雇员:在私人住宅内从事家务工作的人员(如住家保姆、家庭保洁);
3. 自雇小贩:在街头或市场内自设固定或流动摊位经营的小贩;
4. 已参与其他法定退休 / 公积金计划者:如公务员、津贴及补助学校的教员,其退休保障已纳入专门的法定计划,无需重复参与;
5. 持有强积金豁免证明书者:参与特定职业退休计划(如部分大型企业内部退休计划),并获得积金局颁发豁免证明书的员工;
6. 短期来港或有海外退休计划者:按《入境条例》第 11 条来港工作、获准留港不超过 13 个月,或已参与香港以外地区退休计划的人士;
7. 驻港欧盟机构雇员:欧洲联盟属下欧洲委员会驻港办事处的雇员,依据特别协议享有豁免资格。
强积金的供款比例规则
强积金供款由 “雇员供款” 与 “雇主供款” 两部分组成,两者规则不同,直接影响参与者的每月实际收入与长期储蓄金额,需明确计算方式。
雇员供款
雇员供款根据月收入分三档计算,收入较低者可免缴,具体标准如下:
月收入低于 7100 港币:无需供款;
月收入在 7100 港币至 30000 港币之间:按月收入的 5% 供款,供款金额不超过 1500 港币(例如月收入 20000 港币,供款为 20000×5%=1000 港币);
月收入超过 30000 港币:无论收入高低,供款上限均为 1500 港币(例如月收入 50000 港币,仍仅需供款 1500 港币)。
雇主供款
雇主需承担法定供款义务,规则相对统一:无论雇员月收入多少,均按雇员月收入的 5% 供款,供款上限同样为 1500 港币。
即使雇员月收入低于 7100 港币(自身无需供款),雇主仍需按 5% 比例供款(例如雇员月收入 6000 港币,雇主需供款 6000×5%=300 港币)。
自雇人士供款
自雇人士需同时承担 “雇员” 与 “雇主” 两部分供款,总供款比例为月收入的 10%(5%+5%),供款上限为 3000 港币(1500 港币 ×2),确保自身退休储蓄的积累。
强积金账户的管理方式
强积金账户由参与者自主管理,包括资金分配、账户查询等环节,合理管理可提升资金增值效率,保障自身权益。
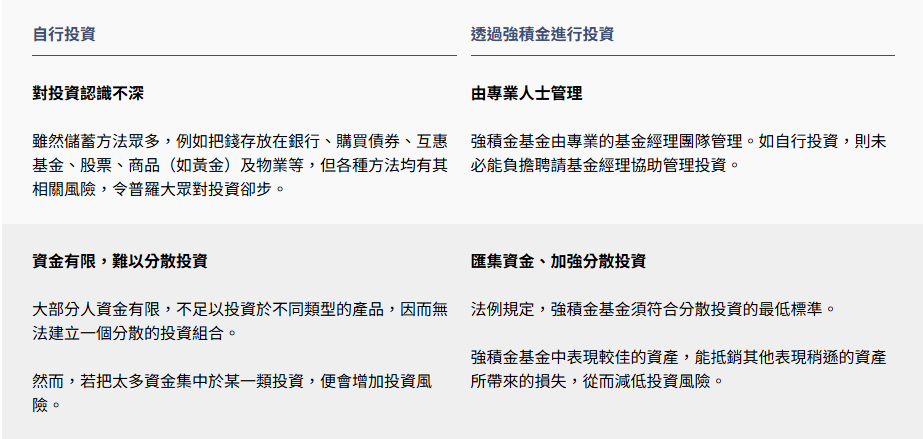
资金分配:选择适合的投资组合
开立强积金账户后,参与者可根据自身风险承受能力与投资目标,自主分配账户资金。香港的 MPF 供应商(如银行、基金公司)通常提供多种投资组合,主要分为三类:
股票型:以投资股票市场(如港股、美股)为主,风险较高,但长期潜在收益也相对较高,适合年轻、风险承受能力较强的参与者;
债券型:主要投资政府债券、企业债券,风险较低,收益相对稳定,适合临近退休、追求资金安全的参与者;
平衡型:结合股票与债券投资,风险与收益处于中间水平,适合大多数风险偏好中性的参与者。
账户查询:定期掌握资金动态
参与者可通过 MPF 供应商的手机应用程序或在线服务,定期查询账户情况,包括投资回报、每月供款记录、账户余额等信息。建议每月或每季度查询一次,及时发现供款遗漏、投资异常等问题,确保资金安全。
强积金的提取条件与方式
强积金作为退休储蓄,提取需符合法定条件,主要分为 “正常提取” 与 “特殊情况提取” 两类,确保资金真正用于退休生活或紧急需求。
正常提取:65 岁后可全额提取
一般情况下,参与者需在年满 65 岁(无论是否实际退休)后,才能申请全额提取强积金,提取方式有三种可选:
1. 一次性提取:将账户内所有资金一次性取出,可用于购房、旅游、医疗等大额支出;
2. 分期提取:按月或按季度提取固定金额(如每月提取 10000 港币),作为退休后的稳定收入来源,直至账户资金用完;
3. 全部保留:不提取资金,继续放在账户中投资,通过基金收益实现资产增值,待后续需要时再提取。
特殊情况提取:未到 65 岁也可申请
在以下特殊情况下,参与者可提前提取强积金,但需提供官方证明文件(如医院诊断书、离港证明),并遵守相关流程:
1. 提早退休:必须年满60岁并已终止所有受雇及自雇工作,并作出法定声明指无意再次受雇或自雇。计划成员可以选择一笔过或以分期的方式提取强积金。
2. 身患末期疾病:经指定医院医生证明,患有可导致死亡或严重残疾的疾病(如癌症、中风),需资金用于治疗;
3. 永久离港:不再在香港工作或居住,且已获得其他国家或地区的永久居留权,需提供离港证明与居留权文件;
4. 完全丧失工作能力:经专业机构评估,确认无法从事任何工作,失去收入来源;
5. 小额结余:账户余额不超过 5000 港币,且已不再参加强积金计划(如离职后未再就业),可申请一次性提取。
6. 死亡:提供有效的死亡证明。累算权益可由合法的遗产代理人提取。可直接联络受托人,查询提出申索的行政手续及所需文件。
强积金作为香港养老体系的核心支柱,与每一位在港劳动者的退休生活密切相关。了解其参与范围、供款规则、账户管理方式与提取条件,不仅能保障自身合法权益(如确保雇主按时供款),还能通过合理的投资与规划,提升退休资金的积累效率。
香港强积金是香港退休保障制度中的重要组成部分,对于保障劳动者退休后的生活质量具有重要意义。